

SK하이닉스 목표가는 230만원 '상향'...삼성전자는 '유지' 왜?

이 기사 AI가 핵심만 딱!
애니메이션 이미지
DB증권 보고서
"비우호적 환에도 방향성은 유효"
  • 등록 2026-09-07 오전 9:46:17

    수정 2026-09-07 오전 9:46:17

  • 가 가
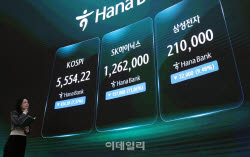
[이데일리 김경은 기자] DB증권은 7일 SK하이닉스에 대해 목표가를 230만원으로 상향한다고 밝혔다. 삼성전자 목표주가는 36만원을 유지했다.

비우호적인 환율 영향으로 3분기 실적이 시장 예상치를 소폭 하회할 것으로 전망되는데도 불구하고 반도체 방향성은 유효하다는 분석이다. 다만 삼성전자에 대해서는 시장 예상을 하회할 것으로 예상되는 모바일경험(MX) 부진이 SK하이닉스에 비해 비우호적이다.
@Chat GPT 생성 이미지
@Chat GPT 생성 이미지
DB증권은 이날 보고서에서 삼성전자(005930)와 SK하이닉스(000660)의 3분기 실적은 비우호적 환율 영향으로 시장 예상치를 소폭 하회할 것이라면서도 인공지능 인프라 투자 확대 기조 대비 유의미한 공급 확대가 어려울 것으로 예상되는 2027년 실적치를 반영해 목표가를 이같이 조정한다고 밝혔다.

보고서는 “빅테크 간 경쟁에 따른 AI 인프라 투자 확대 기조는 지속되고 있으며 SK하이닉스는 주요 고객들과 중장기 수요 및 장기계약을 협의 중”이라며 “AI 강세로 메모리 수요가 급증하는 반면 업계의 유의미한 공급 확대는 2027년에도 발현되기 어려울 것”이라고 전망했다.

SK하이닉스 목표주가 상향 배경에 대해서는 “밸류에이션 구간을 2026~2027년 평균에서 2027년으로 변경했다”며 “3분기부터 본격적인 HBM4 출하가 시작되고 2027년 HBM4 판가 상승률이 약 전년비 70% 증가로 예상돼 견조한 실적 개선세가 지속될 전망”이라고 밝혔다.

최근 주가 부진에 대해서는 “경쟁사 대비 제한적인 HBM4 가격 상승률 우려와 AI 설비투자 지속 가능성 회의론, 실적 추정치 하향 조정 등이 원인”이라며 “AI 수요 강세 속 HBM 가격 상승에 따른 견조한 2027년 실적이 입증되면 주가 반등이 시현될 것”이라고 내다봤다.

삼성전자에 대해서는 “견조한 메모리 출하와 판가 상승에도 불구하고 비우호적인 환율과 시장 예상을 하회하는 MX 부진이 예상된다”고 분석했다. “MX는 신규 플래그십 출시 효과에도 불구하고 반도체 등 부품 원가 상승 영향이 지속되며 영업손실 1조8000억원을 기록할 것”이라고 전망했다.

목표주가 유지 배경에 대해서는 “D램 업황은 2027년에도 타이트한 공급과 서버 수요 강세가 맞물리며 2024~2026년에 이어 호황기가 지속될 전망”이라며 “다만 지난 8월 주주환원 발표에도 불구하고 자사주 추가 매입 부재로 주가는 부진한 흐름을 보인 만큼, 주가 반등을 위해서는 2027년 초 구체적인 주주환원 발표가 필요할 것”이라고 덧붙였다.


이 기사 AI가 핵심만 딱!
애니메이션 이미지

이데일리
추천 뉴스by Taboola

당신을 위한
맞춤 뉴스by Dable

소셜 댓글

많이 본 뉴스

바이오 투자 길라잡이 팜이데일리

왼쪽 오른쪽

MICE 최신정보를 한눈에 TheBeLT

왼쪽 오른쪽

재미에 지식을 더하다 영상+

왼쪽 오른쪽

두근두근 핫포토

  • 부국제 여신
  • 피지컬 AI
  • 가을밤 수놓은 불꽃
  • 프리즈 서울
왼쪽 오른쪽
  • 04517 서울시 중구 통일로 92 케이지타워 18F, 19F 이데일리
  • 대표전화 02-3772-0114
  • 이메일 webmaster@edaily.co.kr
  • 사업자번호 107-81-75795
  • 등록번호 서울 아 00090
  • 등록일자 2005.10.25
  • 회장 곽재선
  • 발행·편집인 이익원
  • 청소년보호책임자 임경진